สมาคมประกันวินาศภัยไทย ชี้ เป็นก้าวสำคัญยกระดับการบริหารความเสี่ยงประเทศ เปลี่ยนจากการเยียวยาหลังเกิดภัยสู่การถ่ายโอนความเสี่ยงล่วงหน้า ครอบคลุมที่อยู่อาศัยและชีวิตประชาชน พร้อมผนึกกำลังภาครัฐดูแลกว่า 30 ล้านหลังคาเรือน
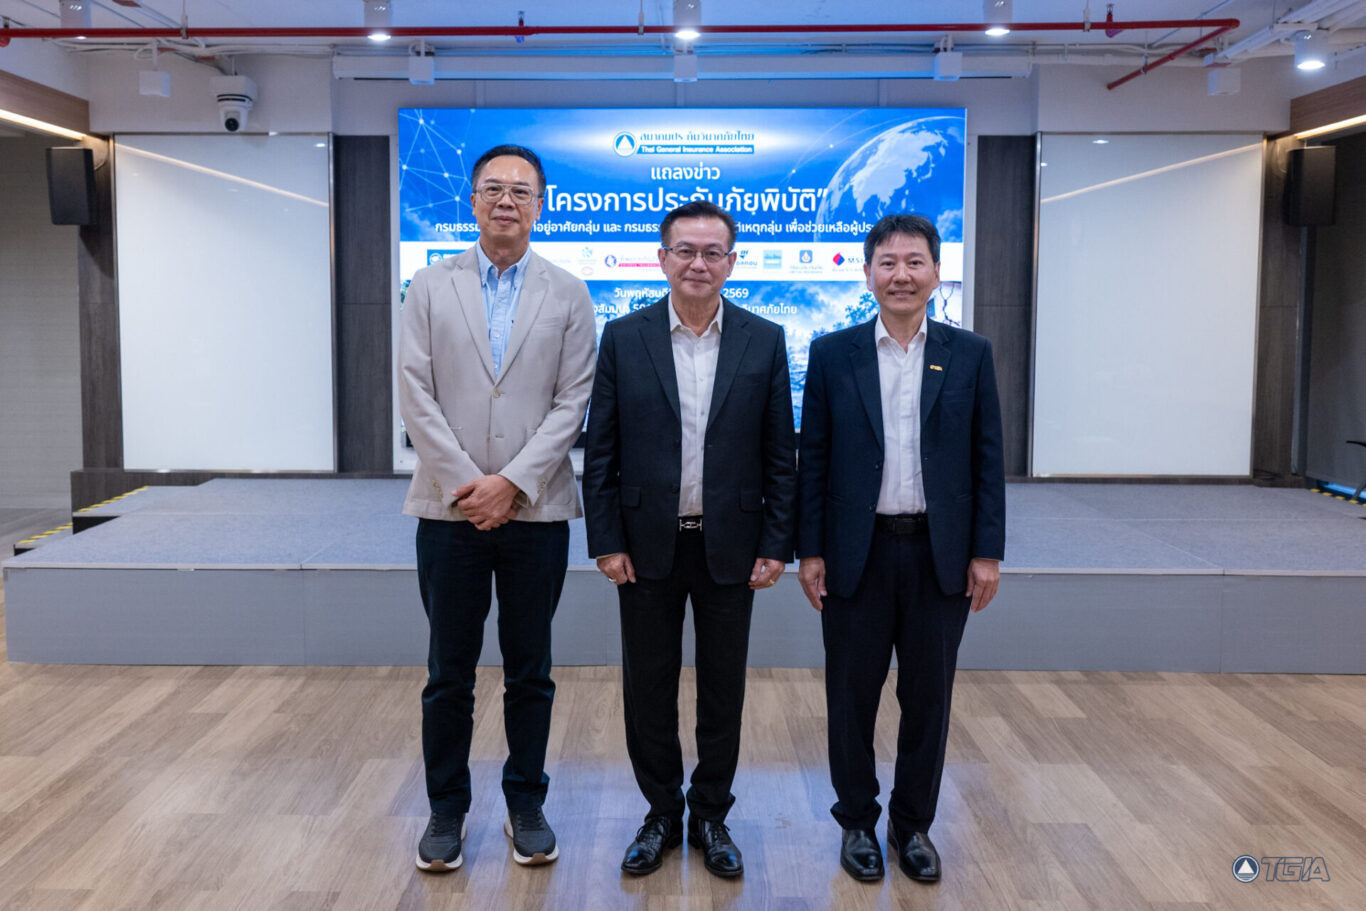
การบริหารจัดการภัยพิบัติของประเทศไทยกำลังเข้าสู่แนวทางใหม่ หลังคณะรัฐมนตรี (ครม.) เห็นชอบการจัดให้มี “ระบบประกันภัยพิบัติแห่งชาติ” โดยนำกลไกประกันภัยเข้ามาเป็นเครื่องมือรองรับความเสียหายจากภัยธรรมชาติล่วงหน้า แทนการพึ่งพางบประมาณเพื่อเยียวยาผู้ประสบภัยภายหลังเกิดเหตุเพียงอย่างเดียว
ความเคลื่อนไหวดังกล่าวถือเป็นการขยายบทบาทของอุตสาหกรรมประกันภัย จากการให้ความคุ้มครองแก่ผู้เอาประกันภัยรายบุคคลและภาคธุรกิจ สู่การเป็นส่วนหนึ่งของโครงสร้างการบริหารความเสี่ยงระดับประเทศ โดยมีเป้าหมายสร้างหลักประกันให้ประชาชนประมาณ 30 ล้านหลังคาเรือนทั่วประเทศ ทั้งด้านที่อยู่อาศัยและชีวิต
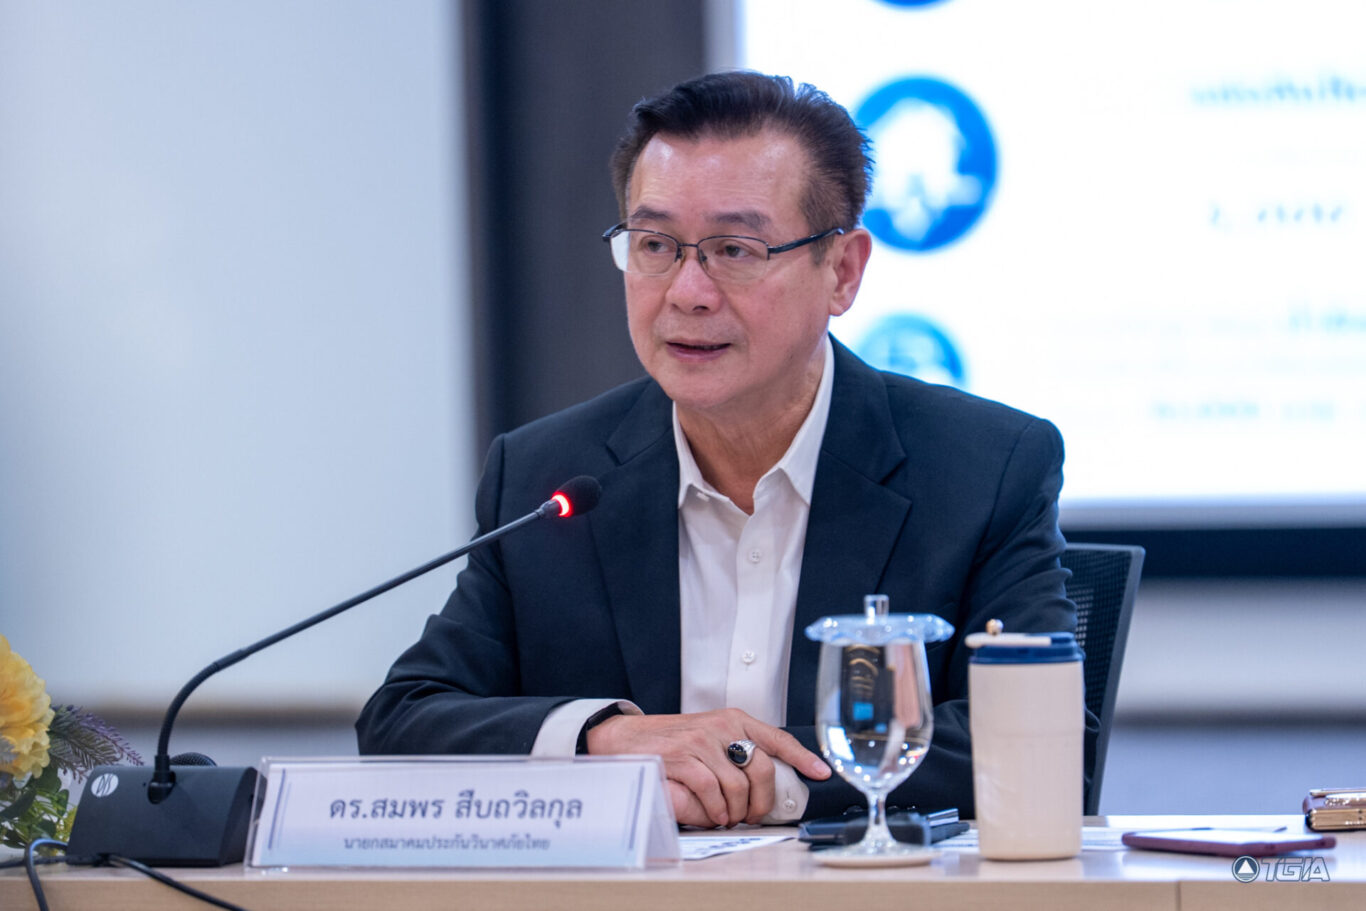
ดร.สมพร สืบถวิลกุล นายกสมาคมประกันวินาศภัยไทย กล่าวว่า สมาคมฯ ขานรับมติคณะรัฐมนตรีเมื่อวันที่ 1 กันยายน 2569 ที่เห็นชอบในหลักการให้จัดตั้งระบบประกันภัยพิบัติแห่งชาติ และล่าสุด ครม. ได้เห็นชอบการจัดให้มีระบบดังกล่าว พร้อมอนุมัติกรมธรรม์ประกันภัยกลุ่ม 2 ประเภท ได้แก่ กรมธรรม์ประกันภัยที่อยู่อาศัยกลุ่ม เพื่อช่วยเหลือผู้ประสบภัยพิบัติ และ กรมธรรม์ประกันภัยอุบัติเหตุกลุ่ม เพื่อช่วยเหลือผู้ประสบภัยพิบัติ
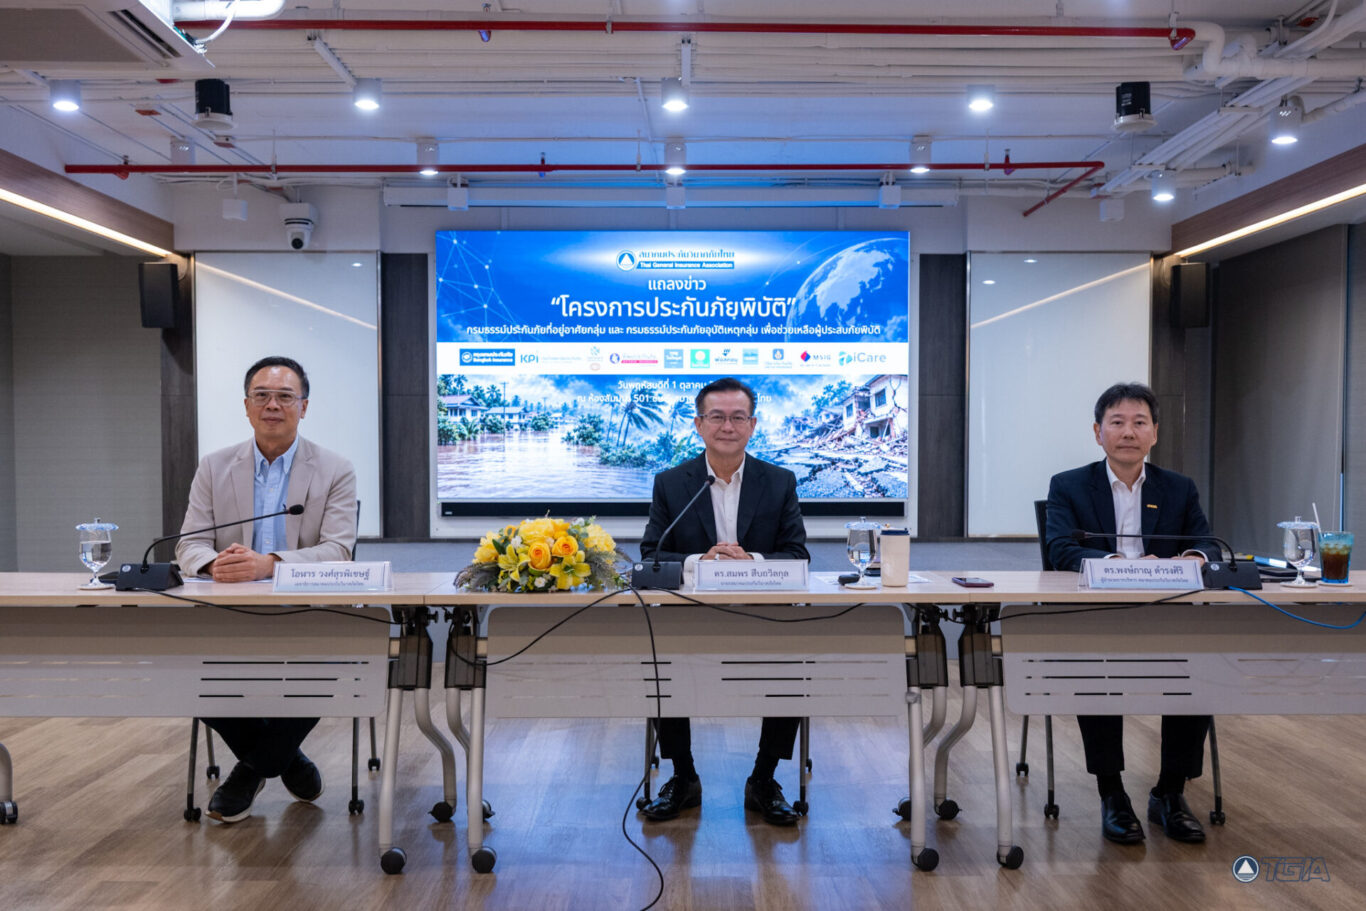
ทั้งสองกรมธรรม์มีกรอบวงเงินค่าเบี้ยประกันภัยรวม 15,500 ล้านบาท แบ่งเป็นกรมธรรม์ประกันภัยที่อยู่อาศัยกลุ่ม 15,000 ล้านบาท และกรมธรรม์ประกันภัยอุบัติเหตุกลุ่ม 500 ล้านบาท โดยมุ่งให้ความคุ้มครองความเสียหายต่อทรัพย์สินและชีวิตของประชาชนจากภัยพิบัติที่กำหนดไว้ในกรมธรรม์
เปิดความคุ้มครองบ้านสูงสุด 1 แสนบาทต่อหลัง
สำหรับความคุ้มครองด้านที่อยู่อาศัย ครอบคลุมบ้านที่มีบ้านเลขที่ตามกฎหมายทะเบียนราษฎร รวมถึงที่พักอาศัยที่ไม่มีบ้านเลขที่ แต่มีสภาพเป็นบ้านและมีผู้อยู่อาศัยประจำ ซึ่งได้รับการสำรวจและรับรองจากกรมการปกครอง โดยกรมธรรม์คุ้มครองเฉพาะตัวสิ่งปลูกสร้างและสิ่งติดตั้งตรึงตรา เช่น เฟอร์นิเจอร์บิลต์อิน ไม่รวมเฟอร์นิเจอร์ลอยตัว เครื่องใช้ไฟฟ้า และเครื่องตกแต่ง
ภัยที่ได้รับความคุ้มครองแบ่งเป็น 3 กลุ่ม ได้แก่
- อุทกภัย: รวมถึงน้ำท่วมจากลมพายุ น้ำป่า และโคลนถล่ม จ่ายค่าสินไหมเบื้องต้น 10,000 บาท โดยไม่ต้องรอการประเมินความเสียหาย และจ่ายเพิ่มเติมตามความเสียหายจริง รวมสูงสุดไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือน
- วาตภัย: รวมถึงลมพายุและฟ้าผ่า จ่ายค่าสินไหมเบื้องต้น 5,000 บาท และจ่ายเพิ่มเติมตามความเสียหายจริง รวมสูงสุดไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือน
- แผ่นดินไหว ภูเขาไฟระเบิด คลื่นใต้น้ำ และสึนามิ: จ่ายค่าสินไหมเบื้องต้น 5,000 บาท และจ่ายเพิ่มเติมตามความเสียหายจริง รวมสูงสุดไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือน
นอกจากนี้ กรณีบ้านไม่ได้รับความเสียหายโดยตรง แต่มีน้ำล้อมรอบสิ่งปลูกสร้างอย่างต่อเนื่อง จนส่งผลกระทบต่อการดำรงชีวิตของผู้อยู่อาศัยประจำและไม่สามารถใช้ชีวิตได้ตามปกติติดต่อกันเกิน 7 วัน จะได้รับค่าสินไหมทดแทน 10,000 บาทต่อหลังคาเรือน
ทั้งนี้ การชดใช้ค่าสินไหมทดแทนจากความคุ้มครองภัยต่าง ๆ รวมกันต้องไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือน และเป็นไปตามหลักเกณฑ์ เงื่อนไข และเอกสารประกอบที่กรมธรรม์กำหนด
คุ้มครองชีวิตสูงสุด 2 ล้านบาท
ขณะที่ความคุ้มครองด้านชีวิตและร่างกาย กำหนดให้คนไทยที่เสียชีวิตจากอุบัติเหตุอันเกิดจากภัยพิบัติที่อยู่ภายใต้ความคุ้มครอง ได้แก่ อุทกภัย วาตภัย และแผ่นดินไหว ได้รับเงินชดเชย 2,000,000 บาทต่อคน โดยจ่ายให้แก่ทายาทโดยธรรม ส่วนกรณีทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุที่เกิดจากภัยพิบัติ จะได้รับเงินชดเชย 200,000 บาทต่อคน ตามเงื่อนไขกรมธรรม์
สำหรับระยะเวลาคุ้มครอง กำหนดตั้งแต่วันที่ 1 ตุลาคม 2569 ถึงวันที่ 1 ตุลาคม 2570 โดยความเสียหายที่เกิดขึ้นก่อนวันที่ 1 ตุลาคม 2569 รวมถึงความเสียหายจากมวลน้ำที่มีอยู่เดิม จะไม่ได้รับความคุ้มครองจากกรมธรรม์ครั้งนี้ อย่างไรก็ตาม ประชาชนยังสามารถได้รับความช่วยเหลือและการเยียวยาจากภาครัฐตามมาตรการปกติ
ประกันภัยกับบทบาทใหม่ในการบริหารความเสี่ยงประเทศ
ในมิติของนโยบาย ระบบประกันภัยพิบัติแห่งชาติสะท้อนการเปลี่ยนแปลงแนวทางบริหารจัดการความเสี่ยงของประเทศอย่างมีนัยสำคัญ จากเดิมที่ภาครัฐต้องจัดสรรงบประมาณเพื่อช่วยเหลือและฟื้นฟูความเสียหายหลังเกิดภัย มาเป็นการเตรียมกลไกทางการเงินเพื่อรองรับความเสี่ยงไว้ล่วงหน้า ผ่านการถ่ายโอนความเสี่ยงบางส่วนเข้าสู่ระบบประกันภัย
แนวทางนี้มีเป้าหมายสำคัญ 3 ด้าน ได้แก่ การสร้างหลักประกันให้ประชาชนสามารถเข้าถึงความช่วยเหลือเมื่อเกิดภัยพิบัติ การช่วยให้ภาครัฐบริหารจัดการภาระงบประมาณได้เป็นระบบมากขึ้น และการเพิ่มขีดความสามารถของประเทศในการรับมือและฟื้นตัวจากเหตุการณ์ภัยพิบัติที่อาจสร้างความเสียหายต่อเศรษฐกิจและสังคมในวงกว้าง
ดร.สมพร กล่าวว่า หัวใจสำคัญของระบบไม่ได้อยู่เพียงการมีเงินชดเชยเมื่อเกิดภัย แต่เป็นการสร้างระบบบริหารความเสี่ยงที่เตรียมพร้อมไว้ล่วงหน้า โดยภาครัฐสามารถกำหนดได้ชัดเจนว่าความเสี่ยงส่วนใดจะรับไว้เอง และส่วนใดสามารถถ่ายโอนไปยังระบบประกันภัยได้ ซึ่งจะช่วยลดความไม่แน่นอนทั้งด้านความเสียหายและภาระงบประมาณ ขณะที่ประชาชนมีหลักประกันและสามารถเข้าถึงการชดเชยได้รวดเร็วขึ้น
ผนึกกำลังรัฐ–เอกชน ขับเคลื่อนระบบประกันภัยพิบัติ
สำหรับโครงสร้างการดำเนินงาน กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) จะเป็นหน่วยรับงบประมาณและดำเนินการเบิกจ่ายให้แก่ผู้รับประกันภัย ขณะที่สำนักงาน คปภ. ร่วมกับสมาคมประกันวินาศภัยไทย รับผิดชอบการจัดหาผู้รับประกันภัยที่มีมาตรฐาน ความมั่นคง และความน่าเชื่อถือ เพื่อรองรับการดำเนินงานและการชดใช้ค่าสินไหมทดแทนตามหลักเกณฑ์ที่กำหนด
ด้านอุตสาหกรรมประกันวินาศภัยพร้อมนำองค์ความรู้ บุคลากร ระบบงาน และประสบการณ์ด้านการบริหารความเสี่ยงเข้ามาสนับสนุน ตั้งแต่การออกแบบระบบ การรับประกันภัย การประเมินความเสียหาย การจ่ายค่าสินไหมทดแทน ไปจนถึงการบริหารและกระจายความเสี่ยงผ่านระบบประกันภัยต่อ รวมถึงการสร้างความรู้ความเข้าใจแก่ประชาชน
อย่างไรก็ตาม ประสิทธิภาพของระบบประกันภัยพิบัติแห่งชาติในระยะต่อไป จะขึ้นอยู่กับการประสานงานระหว่างหน่วยงานที่เกี่ยวข้อง ความชัดเจนของหลักเกณฑ์การพิจารณาสินไหม ความรวดเร็วในการประเมินความเสียหาย และความสามารถของระบบประกันภัยในการรองรับความเสี่ยงจากภัยพิบัติขนาดใหญ่
การเริ่มต้นระบบครั้งนี้จึงไม่ใช่เพียงการเพิ่มความคุ้มครองให้ประชาชน แต่เป็นการวางรากฐานให้ระบบประกันภัยเข้ามามีบทบาทในการบริหารความเสี่ยงของประเทศอย่างเป็นรูปธรรม โดยความท้าทายสำคัญคือการทำให้หลักประกันที่กำหนดไว้สามารถเข้าถึงประชาชนได้จริง และสามารถทำงานได้อย่างมีประสิทธิภาพเมื่อเกิดภัยพิบัติขึ้น