ความเสี่ยงรอบด้านที่ทวีความรุนแรงและซับซ้อนมากขึ้น ไม่ว่าจะเป็นภัยธรรมชาติอย่างน้ำท่วมและแผ่นดินไหว การฉ้อโกงรูปแบบใหม่ที่อาศัยช่องทางโดยใช้ปัญญาประดิษฐ์ (AI) ไปจนถึงความผันผวนทางเศรษฐกิจและสังคมสูงวัย ส่งผลให้ธุรกิจประกันภัยไทยต้องเผชิญความท้าทายครั้งสำคัญ ทั้งด้านการบริหารความเสี่ยง การรักษาความมั่นคงทางการเงิน และการสร้างความเชื่อมั่นให้กับผู้เอาประกันภัย
คำถามสำคัญคือ เมื่อความเสี่ยงเหล่านี้เชื่อมโยงกันและอาจสร้างความเสียหายในวงกว้าง ระบบประกันภัยไทยจะเตรียมพร้อมรับมือได้อย่างไร โดยเฉพาะในสถานการณ์ที่บริษัทประกันภัยต้องรักษาความสามารถในการจ่ายค่าสินไหมทดแทน ควบคู่กับการบริหารต้นทุนและเงินกองทุนให้เพียงพอ

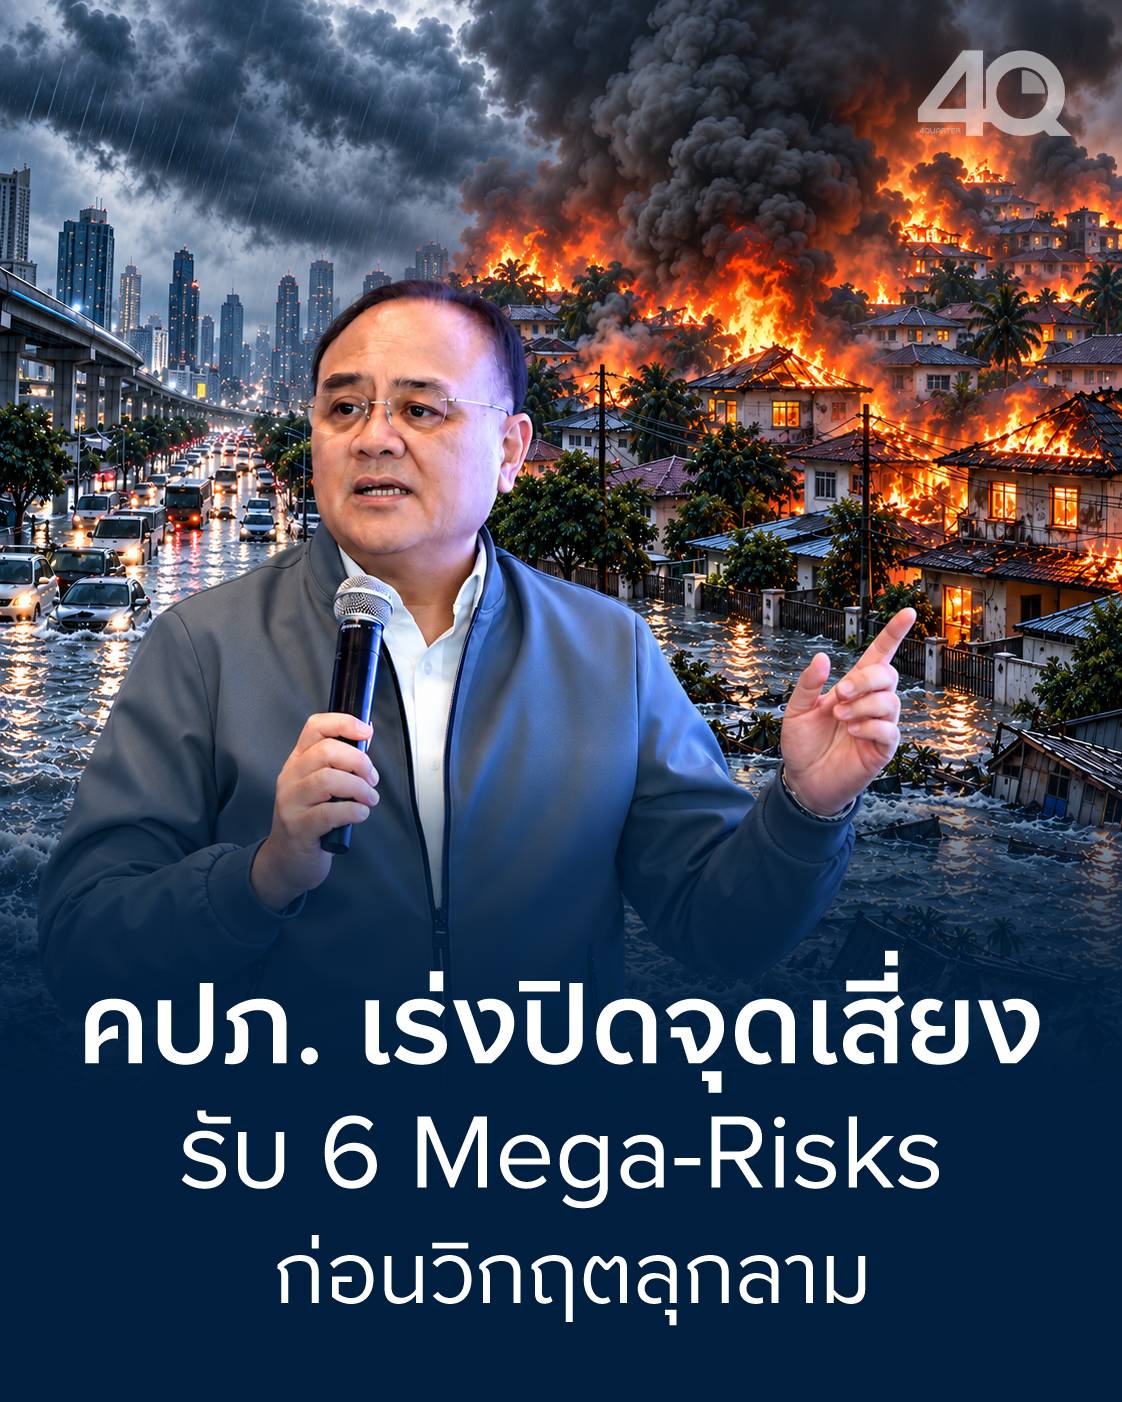
ประเด็นนี้เป็นหนึ่งในทิศทางสำคัญที่ นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) กล่าวถึงในการบรรยายพิเศษหัวข้อ “อนาคตประกันภัยไทย: เมื่อความเสี่ยงใหม่กำลังเปลี่ยนวิธีคิดของผู้บริโภค” ภายในงาน Insurance Communication Forum 2026 ภายใต้แนวคิด “Insurance for All: Building Trust through Communication in a Changing World” จัดโดยสมาคมประกันวินาศภัยไทย เมื่อวันที่ 8 ตุลาคม 2569 ณ โรงแรมอีสติน แกรนด์ สาทร กรุงเทพมหานคร โดยเน้นย้ำการเสริมสร้างเสถียรภาพของบริษัทประกันภัย ผ่านการปรับปรุงกฎหมายและยกระดับการกำกับดูแลเชิงป้องกัน เพื่อให้สามารถตรวจพบและจัดการความเสี่ยงได้ก่อนที่ปัญหาจะขยายตัว

6 Mega-Risks ความท้าทายที่ธุรกิจประกันภัยต้องรับมือ
เลขาธิการ คปภ. ระบุว่า โลกกำลังเผชิญความเสี่ยงสำคัญ 6 ด้าน หรือ 6 Mega-Risks ซึ่งส่งผลต่อทั้งความต้องการความคุ้มครองของประชาชนและการดำเนินธุรกิจประกันภัย โดยแต่ละความเสี่ยงมีความเชื่อมโยงกันและอาจเพิ่มแรงกดดันต่อระบบประกันภัยในหลายมิติ
- ความเสี่ยงด้านเศรษฐกิจและการเงิน
ภาวะเศรษฐกิจเติบโตช้าควบคู่กับเงินเฟ้อ (Stagflation) ภาระหนี้ครัวเรือน และความผันผวนของตลาดการเงินและอัตราดอกเบี้ย อาจทำให้ประชาชนต้องจัดลำดับความสำคัญของรายจ่ายระหว่างการชำระหนี้กับการรักษาความคุ้มครองประกันภัย ขณะที่บริษัทประกันภัยต้องรับมือกับความไม่แน่นอนของผลตอบแทนการลงทุนและต้นทุนสินไหมทดแทน - ความเสี่ยงด้านสังคมและประชากร
การเข้าสู่สังคมสูงวัยทำให้ความต้องการประกันสุขภาพและประกันบำนาญมีแนวโน้มเพิ่มขึ้น โดยคาดว่าภายในปี 2583 ผู้สูงอายุจะมีสัดส่วนเกือบร้อยละ 28 ของประชากรทั้งหมด ขณะเดียวกัน ค่ารักษาพยาบาลที่เพิ่มขึ้นและจำนวนประชากรวัยทำงานที่ลดลงยังเป็นความท้าทายต่อการพัฒนาผลิตภัณฑ์และการบริหารความเสี่ยงของธุรกิจประกันภัย - ความเสี่ยงด้านภูมิอากาศและภัยพิบัติ
น้ำท่วม พายุ ไฟป่า และแผ่นดินไหวที่อาจสร้างความเสียหายรุนแรงและเกิดขึ้นในวงกว้าง กำลังเพิ่มความท้าทายต่อการประเมินความเสี่ยงและการบริหารค่าสินไหมทดแทน เหตุการณ์น้ำท่วมหาดใหญ่ในปี 2568 และแผ่นดินไหวในเมียนมาเป็นตัวอย่างที่สะท้อนผลกระทบจากภัยพิบัติ ขณะที่บริษัทประกันภัยยังต้องรับมือกับต้นทุนประกันภัยต่อ (Reinsurance) และความต้องการความคุ้มครองที่ช่วยให้ประชาชนฟื้นตัวหลังเกิดเหตุได้รวดเร็วขึ้น - ความเสี่ยงด้านเทคโนโลยีและไซเบอร์
การรั่วไหลของข้อมูล (Data Breach) การโจมตีด้วยมัลแวร์เรียกค่าไถ่ (Ransomware) และการปลอมแปลงภาพและเสียง (Deepfake) รวมถึงการฉ้อโกงที่ใช้ AI เป็นเครื่องมือ ล้วนเพิ่มความซับซ้อนให้กับการรักษาความปลอดภัย โดยเฉพาะบริษัทประกันภัยที่จัดเก็บข้อมูลส่วนบุคคลและข้อมูลสุขภาพจำนวนมาก ซึ่งความเสียหายไม่ได้จำกัดอยู่เพียงระบบงาน แต่ยังอาจกระทบต่อความเชื่อมั่นของลูกค้าโดยตรง - ความเสี่ยงด้านการฉ้อฉล
การใช้ AI สร้างภาพ เสียง และวิดีโอปลอมที่ตรวจสอบได้ยากขึ้น ทำให้การตรวจสอบข้อมูลและธุรกรรมประกันภัยมีความท้าทายมากกว่าเดิม บริษัทประกันภัยจึงจำเป็นต้องพัฒนาระบบตรวจจับและคาดการณ์การฉ้อฉล (Predictive Fraud Detection) ควบคู่กับการยกระดับความปลอดภัยของข้อมูลและกระบวนการเรียกร้องค่าสินไหม - ความเสี่ยงด้านภูมิรัฐศาสตร์
สงครามและความขัดแย้งระหว่างประเทศอาจส่งผลกระทบต่อราคาพลังงาน การขนส่ง และห่วงโซ่อุปทาน ตลอดจนเพิ่มความผันผวนให้กับธุรกิจประกันภัยทางทะเลและการบิน ความเสี่ยงจากภายนอกประเทศจึงสามารถส่งผ่านมายังต้นทุนและการดำเนินงานของธุรกิจประกันภัยไทยได้เช่นกัน
ความเสี่ยงทั้ง 6 ด้านสะท้อนว่า ความท้าทายของอุตสาหกรรมไม่ได้จำกัดอยู่ที่เหตุการณ์ใดเหตุการณ์หนึ่ง แต่เป็นแรงกดดันหลายด้านที่อาจเกิดขึ้นพร้อมกัน บริษัทประกันภัยจึงจำเป็นต้องมีฐานะการเงินและเงินกองทุนที่มั่นคง ตลอดจนระบบบริหารความเสี่ยงที่สามารถรองรับความเสียหายได้โดยไม่กระทบต่อภาระผูกพันที่มีต่อผู้เอาประกันภัย
ปรับกฎหมายกลุ่มที่ 2 มุ่งเห็นความเสี่ยงก่อนเกิดความเสียหาย
เมื่อเสถียรภาพของบริษัทประกันภัยมีความสำคัญต่อทั้งผู้เอาประกันภัย คู่ค้า และระบบเศรษฐกิจ สำนักงาน คปภ. จึงเดินหน้าปรับปรุงพระราชบัญญัติประกันชีวิตและพระราชบัญญัติประกันวินาศภัย โดยเฉพาะกฎหมายกลุ่มที่ 2 ว่าด้วยการเสริมสร้างเสถียรภาพและความมั่นคงของบริษัทประกันภัย เพื่อให้มาตรฐานการกำกับดูแลสอดคล้องกับสภาพแวดล้อมทางธุรกิจและมาตรฐานสากล สาระสำคัญครอบคลุมคุณสมบัติของผู้บริหารและผู้ถือหุ้นรายใหญ่ ความเป็นอิสระของบุคลากรวิชาชีพสำคัญ เช่น นักคณิตศาสตร์ประกันภัย การดำรงเงินกองทุนให้สอดคล้องกับระดับความเสี่ยง การจัดเก็บและเปิดเผยข้อมูล ตลอดจนมาตรการแทรกแซงเมื่อบริษัทเริ่มประสบปัญหา

หัวใจของแนวทางนี้คือการยกระดับการกำกับดูแลจากการติดตามปัญหาที่เกิดขึ้นแล้ว ไปสู่การตรวจจับสัญญาณความเสี่ยงและเข้าแก้ไขได้ตั้งแต่ระยะเริ่มต้น เพื่อลดโอกาสที่ปัญหาทางการเงินของบริษัทแห่งใดแห่งหนึ่งจะลุกลามจนกระทบต่อผู้เอาประกันภัยและเสถียรภาพของระบบโดยรวม อย่างไรก็ตาม ประสิทธิผลของการกำกับดูแลเชิงป้องกันไม่ได้ขึ้นอยู่กับข้อกฎหมายเพียงอย่างเดียว แต่ยังต้องอาศัยข้อมูลที่มีคุณภาพ การประเมินความเสี่ยงอย่างต่อเนื่อง และความพร้อมของบริษัทประกันภัยในการดำเนินมาตรการแก้ไขอย่างทันท่วงที
ยกระดับเครื่องมือบริหารความเสี่ยง เสริมความพร้อมรับมือภาวะวิกฤต
นอกจากการปรับปรุงกฎหมายแล้ว สำนักงาน คปภ. ยังมุ่งยกระดับการบริหารความเสี่ยงแบบองค์รวม (Enterprise Risk Management: ERM) และการประเมินความเสี่ยงและความมั่นคงทางการเงินของบริษัท (Own Risk and Solvency Assessment: ORSA) เพื่อให้บริษัทประกันภัยเชื่อมโยงการบริหารความเสี่ยงเข้ากับกลยุทธ์ธุรกิจ การบริหารเงินกองทุน และการตัดสินใจของคณะกรรมการบริษัท ขณะเดียวกัน ยังมีการพัฒนาเครื่องมือ Risk Heatmap เพื่อวิเคราะห์และจัดลำดับความเสี่ยง รวมถึงการประเมินระดับความเสี่ยงรวมของบริษัท (Composite Risk Rating: CRR) โดยบูรณาการข้อมูลด้านความเสี่ยง ฐานะการเงิน และการดำเนินธุรกิจ เพื่อกำหนดแนวทางกำกับดูแลให้เหมาะสมกับระดับความเสี่ยงของบริษัทแต่ละแห่ง
อีกกลไกสำคัญคือการทดสอบภาวะวิกฤต (Stress Test) ทั้งในระดับระบบประกันภัยและระดับบริษัท เพื่อประเมินความเพียงพอของเงินกองทุน (Solvency) และสภาพคล่อง (Liquidity) รวมถึงความพร้อมของมาตรการบริหารจัดการเมื่อเกิดวิกฤต (Management Action) เพื่อให้บริษัทสามารถปฏิบัติตามภาระผูกพันต่อผู้เอาประกันภัยได้ แม้ต้องเผชิญสถานการณ์รุนแรง แนวทางเหล่านี้สะท้อนให้เห็นว่า การประเมินความมั่นคงของบริษัทประกันภัยจำเป็นต้องมองไกลกว่าผลประกอบการหรือฐานะการเงินในช่วงเวลาปกติ แต่ต้องพิจารณาถึงความสามารถในการรับมือกับสถานการณ์ที่ไม่คาดคิด และการรักษาความต่อเนื่องในการให้ความคุ้มครองเมื่อเกิดความเสียหายจริงด้วย
มุ่งสู่ National Risk Buffer กลไกรองรับความเสี่ยงของประเทศ
การเสริมสร้างความมั่นคงของบริษัทประกันภัยเป็นส่วนหนึ่งของแผนพัฒนาการประกันภัย ฉบับที่ 5 (พ.ศ. 2569–2573) ซึ่งมุ่งพัฒนาระบบประกันภัยไทยให้มั่นคง แข็งแกร่ง และสามารถรองรับความเสี่ยงรูปแบบใหม่ รวมถึงภัยขนาดใหญ่ได้อย่างมีประสิทธิภาพ เป้าหมายสำคัญคือการยกระดับภาคธุรกิจประกันภัยให้ทำหน้าที่เป็น National Risk Buffer หรือกลไกรองรับแรงกระแทกจากความเสี่ยงที่มีต่อเศรษฐกิจและสังคมของประเทศ ควบคู่กับการพัฒนาระบบข้อมูลและกลไกบริหารจัดการภัยพิบัติ เพื่อเพิ่มขีดความสามารถในการรองรับความเสียหาย บรรเทาผลกระทบ และสนับสนุนการฟื้นตัวของประชาชนและภาคธุรกิจอย่างต่อเนื่อง
ทิศทางดังกล่าวทำให้บทบาทของประกันภัยมีความสำคัญมากกว่าการชดเชยความเสียหายภายหลังเกิดเหตุ เพราะยังเป็นส่วนหนึ่งของกลไกบริหารความเสี่ยงที่ช่วยให้ครัวเรือนและธุรกิจสามารถฟื้นตัวและเดินหน้าต่อได้ อย่างไรก็ตาม การทำหน้าที่นี้ให้เกิดผลอย่างเป็นรูปธรรมยังต้องอาศัยทั้งความมั่นคงทางการเงินของบริษัท ความเหมาะสมของผลิตภัณฑ์ และการสื่อสารข้อมูลความคุ้มครองที่ชัดเจนต่อประชาชน
ความเชื่อมั่นต้องพิสูจน์ได้เมื่อความเสี่ยงเกิดขึ้นจริง
เมื่อความเสี่ยงทางเศรษฐกิจ สังคม ภูมิอากาศ เทคโนโลยี และภูมิรัฐศาสตร์มีความเชื่อมโยงกันมากขึ้น อนาคตของประกันภัยไทยจึงไม่ได้ขึ้นอยู่กับการพัฒนาผลิตภัณฑ์ความคุ้มครองเพียงอย่างเดียว แต่ยังขึ้นอยู่กับความสามารถของทั้งระบบในการประเมินความเสี่ยง เตรียมพร้อมรับมือ และรักษาคำมั่นสัญญาที่ให้ไว้กับผู้เอาประกันภัย
การปรับปรุงกฎหมายกลุ่มที่ 2 และการยกระดับเครื่องมือกำกับดูแลเชิงป้องกันของ คปภ. จึงเป็นกลไกสำคัญในการเสริมความมั่นคงของอุตสาหกรรมประกันภัย สิ่งที่ต้องติดตามต่อไปคือ มาตรการเหล่านี้จะช่วยให้ตรวจพบความเสี่ยงได้เร็วขึ้น เสริมความแข็งแกร่งทางการเงินของบริษัทประกันภัย และลดผลกระทบต่อประชาชนเมื่อเกิดวิกฤตได้อย่างเป็นรูปธรรมมากน้อยเพียงใด?